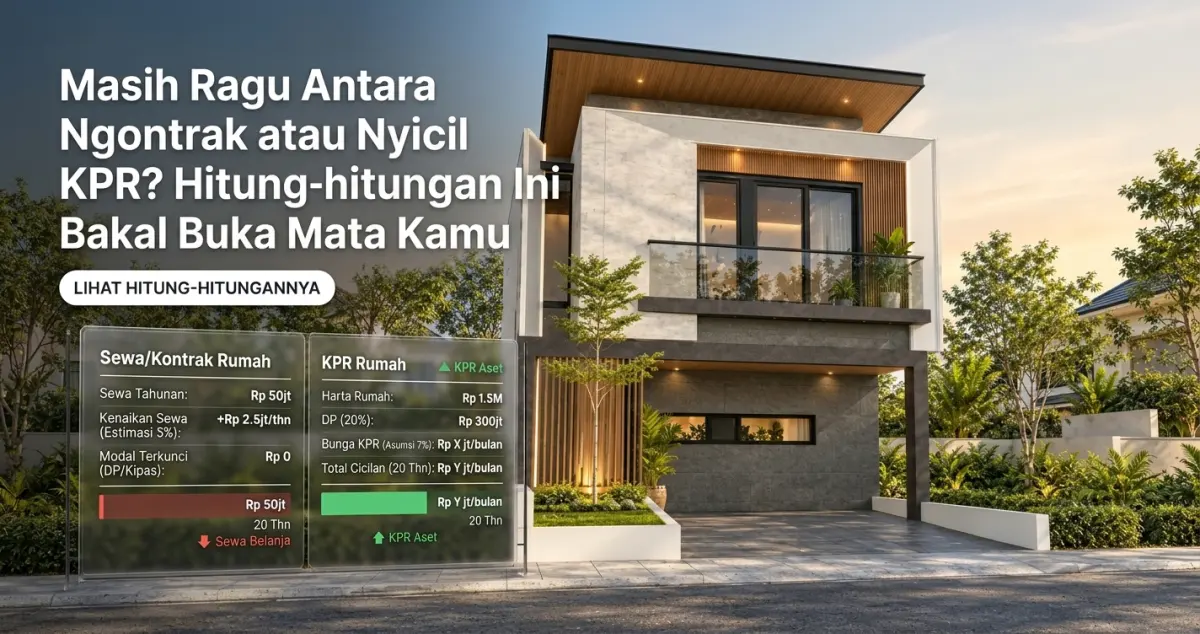
Masih Ragu Antara Ngontrak atau Nyicil KPR? Hitung-hitungan Ini Bakal Buka Mata Anda
Tiap awal bulan, kamu transfer uang sewa. Rasanya ringan, karena toh cuma Rp2 sampai Rp3 juta. Tapi coba kalikan 10 tahun, lalu tanyakan satu hal sederhana: setelah semua uang itu keluar, apa yang kamu miliki?
Pertanyaan ini yang bikin banyak orang galau di titik ngontrak atau nyicil KPR. Yang satu terasa ringan di awal tapi tidak meninggalkan apa-apa, yang satunya terasa berat tapi berujung rumah sendiri. Di artikel ini kita hitung bareng dengan bahasa santai, lengkap dengan simulasi 10 tahun, supaya keputusanmu berdasarkan angka, bukan sekadar perasaan.
Ngontrak atau Nyicil KPR: Kenapa Pertanyaan Ini Tidak Ada Jawaban Tunggal?
Jawaban jujurnya: tergantung kondisimu. Orang yang akan pindah kota dalam dua tahun jelas beda kebutuhannya dengan keluarga muda yang sudah menetap dan ingin membesarkan anak di satu tempat.
Karena itu, jangan buru-buru percaya pada kalimat “KPR pasti lebih untung” atau “ngontrak itu buang-buang uang”. Dua-duanya bisa benar, dua-duanya bisa salah. Yang menentukan adalah berapa lama kamu akan menetap, seberapa stabil penghasilanmu, dan berapa tabungan yang tersedia.
Plus Minus Ngontrak yang Perlu Kamu Tahu
Keuntungan ngontrak
Biaya awal ringan. Kamu tidak perlu DP, cukup bayar sewa per bulan atau tahun.
Fleksibel. Mau pindah karena pekerjaan atau sekolah anak? Tinggal selesaikan masa kontrak.
Bebas urusan perbaikan besar. Atap bocor atau pagar roboh biasanya urusan pemilik.
Kekurangan ngontrak
Uang sewa tidak kembali. Setiap rupiah yang kamu bayar murni jadi biaya tinggal.
Sewa bisa naik. Menurut seorang pakar properti yang dikutip detikcom, pemilik rumah bisa menawarkan kontrak baru dengan kenaikan sewa sekitar 5 sampai 10 persen. detik
Dibayar di muka. Kalau kamu keluar sebelum kontrak selesai, uang sewa yang sudah dibayar umumnya hangus karena sistemnya bayar per tahun. detik
Tidak membangun aset. Setelah 10 tahun, kamu tetap tidak punya rumah.
Plus Minus Nyicil KPR yang Jarang Dibahas
Keuntungan KPR
Kamu membangun aset. Tiap cicilan mengurangi utang, dan rumahnya jadi milikmu.
Cicilan stabil selama masa fixed. Berbeda dengan sewa yang bisa naik terus.
Nilai rumah cenderung naik. Menurut sumber yang dirangkum Mamikos, inflasi harga properti per tahun berada di kisaran 3 sampai 10 persen. mamikos
Bebas dari “harus pindah”. Tidak ada pemilik yang tiba-tiba menaikkan sewa atau minta rumahnya kembali.
Kekurangan KPR
Biaya awal besar. DP, BPHTB, notaris, provisi bank, dan asuransi harus disiapkan.
Bunga bisa berubah. Setelah masa fixed, bunga mengikuti pasar. Bunga floating KPR di beberapa bank besar saat ini berada di kisaran 11 sampai 13,5 persen. Baca bahasan lengkapnya di panduan KPR perumahan Solo. kontan
Kurang fleksibel. Menjual rumah butuh waktu, dan biayanya tidak kecil.
Ada biaya kepemilikan. Pajak bumi bangunan dan perawatan jadi tanggunganmu.
Simulasi 10 Tahun: Ngontrak vs Nyicil KPR
Sekarang bagian yang ditunggu. Kita pakai angka ilustrasi untuk rumah di perumahan Solo. Ingat, ini hanya asumsi, bukan penawaran bank atau developer mana pun.
Asumsi dasar:
Harga rumah: Rp500 juta
DP 10% (Rp50 juta), plafon KPR Rp450 juta, tenor 15 tahun
Bunga rata-rata 8% per tahun → cicilan sekitar Rp4,3 juta per bulan
Biaya awal (BPHTB, notaris, provisi): sekitar Rp25 juta
PBB dan perawatan: sekitar Rp5 juta per tahun
Sewa rumah setara: Rp3 juta per bulan, naik 7% per tahun
Uang yang tidak dipakai untuk rumah diinvestasikan dengan hasil 6% per tahun
Kalau kamu ngontrak selama 10 tahun
Komponen | Perkiraan |
|---|---|
Total uang sewa 10 tahun | sekitar Rp497 juta |
Aset rumah | Rp0 |
Kekayaan dari DP dan selisih cicilan yang diinvestasikan | sekitar Rp246 juta |
Angka Rp246 juta itu hanya terjadi kalau kamu disiplin menginvestasikan DP dan selisih bulanannya. Banyak orang tidak melakukannya.
Kalau kamu nyicil KPR selama 10 tahun
Komponen | Perkiraan |
|---|---|
Total uang keluar (DP, biaya awal, cicilan, PBB, perawatan) | sekitar Rp641 juta |
Sisa utang KPR setelah 10 tahun | sekitar Rp212 juta |
Nilai kekayaan bersihmu tergantung kenaikan harga rumah:
Rumah naik per tahun | Nilai rumah | Dikurangi sisa utang |
|---|---|---|
0% (tidak naik) | Rp500 juta | sekitar Rp288 juta |
2% | sekitar Rp610 juta | sekitar Rp397 juta |
4% | sekitar Rp740 juta | sekitar Rp528 juta |
Apa artinya?
Pada asumsi ini, bahkan kalau harga rumah tidak naik sama sekali, kekayaan bersih pemilik rumah (sekitar Rp288 juta) masih sedikit di atas penyewa yang disiplin berinvestasi (sekitar Rp246 juta). Kalau rumahnya naik, selisihnya makin lebar.
Tapi hasil ini sangat bergantung pada tiga hal: sewa yang terus naik, bunga KPR yang tetap terkendali, dan hasil investasi penyewa. Kalau sewa rumah di daerahmu murah dan stabil, serta kamu benar-benar menginvestasikan uang DP, hasilnya bisa berbeda. Seorang perencana keuangan yang dikutip Kontan juga menyebut menyewa bisa lebih menguntungkan kalau biaya sewa rendah dan dana uang muka diinvestasikan ke produk lain seperti SBN, deposito, atau reksadana. kontan
Jadi simulasi ini bukan vonis, melainkan alat untuk membuka mata. Masukkan angkamu sendiri.
Kapan Sebaiknya Kamu Memilih Ngontrak?
Ngontrak masuk akal kalau:
Kamu kemungkinan pindah kota atau pekerjaan dalam 2 sampai 3 tahun
Penghasilan belum stabil atau masih berstatus kontrak jangka pendek
Dana DP dan biaya awal belum siap
Harga sewa di area incaranmu masih sangat rendah dibanding cicilan
Intinya, jangan memaksakan KPR kalau cicilannya membuat napasmu sesak.
Kapan Waktunya Nyicil KPR?
KPR layak dipertimbangkan kalau:
Kamu berencana menetap minimal 5 sampai 7 tahun
Penghasilan sudah relatif stabil
Total cicilan tidak lebih dari sekitar 30% penghasilan bulanan
DP dan dana darurat sudah tersedia
Kamu ingin kepastian tempat tinggal untuk keluarga
Sebagai patokan kasar, sebuah panduan dari Cermati menyebut kemampuan harga rumah bisa diperkirakan dari penghasilan setahun dikali lima. Misalnya penghasilan Rp7 juta per bulan, berarti kisaran rumah yang masih wajar sekitar Rp400 jutaan. Ini hanya acuan awal, bukan angka mutlak. cermati
Untuk memantau suku bunga acuan dan perlindungan konsumen KPR, kamu bisa merujuk ke Bank Indonesia dan OJK.
5 Langkah Praktis Sebelum Memutuskan
Hitung penghasilan bersih setelah semua kewajiban bulanan.
Tentukan batas cicilan maksimal sekitar 30% penghasilan.
Cek riwayat kredit lewat SLIK OJK dan rapikan cicilan kecil yang menggantung.
Siapkan DP dan dana cadangan untuk biaya awal dan darurat.
Bandingkan dengan sewa nyata di area yang kamu incar, bukan perkiraan.
Kalau kamu ingin melihat dari sisi investasi, baca juga analisis investasi rumah di Solo Raya.
[image_search: rumah modern minimalis cluster tampak depan]
Kenapa Banyak Orang Akhirnya Memilih Cluster?
Setelah menghitung, banyak keluarga muda memilih membeli di cluster perumahan Solo karena lingkungannya tertata, aman, dan nyaman untuk jangka panjang. Faktor ini sering terlupakan saat membandingkan kontrakan dengan KPR: kualitas lingkungan ikut menentukan apakah kamu betah bertahun-tahun.
Hal-hal seperti ruang terbuka hijau dan fasilitas umum serta listrik underground yang bikin lingkungan rapi adalah bagian dari kenyamanan itu. Dan kalau kamu penasaran ritme hidup di dalamnya, baca gaya hidup cluster di Solo Raya.
Ready Stock atau Perumahan Siap Bangun Solo?
Kalau kamu memutuskan untuk beli, ada dua jalur:
Rumah ready stock cocok kalau kamu ingin segera pindah dan berhenti membayar sewa. Kamu bisa melihat kualitas bangunannya langsung.
Perumahan siap bangun Solo cocok kalau kamu masih punya waktu menunggu. Selama menunggu, kamu bisa tetap ngontrak, jadi pastikan jadwal serah terima jelas supaya tidak membayar dobel terlalu lama.
Kalau sedang memantau perumahan Solo terbaru atau membandingkan berbagai rumah dijual Solo, minta jadwal serah terima dan rincian biaya secara tertulis.
Pilih Lokasi dan Developer dengan Teliti
Banyak orang membandingkan perumahan dekat Solo Baru dengan kawasan Kartasura dan sekitarnya. Patokannya bukan hanya jarak, tapi juga akses jalan utama, kampus, kantor, dan rumah sakit. Untuk rumah baru Solo yang cocok sebagai hunian jangka panjang, lokasi yang gampang dijangkau akan sangat menentukan kenyamananmu.
Terakhir, pilih developer perumahan Solo yang transparan soal legalitas, biaya, dan tahap pembangunan. Jangan segan meminta simulasi cicilan tertulis dan daftar biaya di luar harga rumah.
Oasis Galactic Land: Tiga Pilihan Hunian di Solo Raya
Kalau hitunganmu mengarah ke membeli, Oasis Galactic Land punya tiga proyek yang bisa kamu bandingkan di kawasan perumahan di Solo Raya:
Oasis Mangesti Raya Park View 3, untuk kamu yang ingin melihat lingkungan hunian dengan konsep park view. Lihat di halaman Oasis Mangesti Raya Park View 3.
Oasis Premiere Kartasura, pilihan hunian cluster dengan akses mudah di kawasan Kartasura. Detailnya ada di halaman Oasis Premiere Kartasura.
Oasis N Residence, pilihan lain bagi yang ingin membandingkan lokasi dan tipe rumah. Cek di halaman Oasis N Residence.
Mau tahu simulasi cicilan yang pas dengan penghasilanmu? Konsultasikan lewat halaman kontak Oasis Galactic Land. Kamu juga bisa melihat unit lain di daftar rumah dijual Solo dari Oasis Galactic Land.
Kesimpulan: Hitung Dulu, Baru Putuskan
Jadi, mana yang lebih baik, ngontrak atau nyicil KPR? Ringkasnya:
Ngontrak cocok untuk fleksibilitas jangka pendek, tapi uangmu tidak membangun aset.
KPR cocok untuk jangka panjang, asal cicilan masih nyaman dan bunga dipahami.
Hitungan 10 tahun menunjukkan KPR cenderung unggul bagi yang menetap lama, tapi tetap tergantung asumsimu.
Informasi di artikel ini bersifat edukatif dan bukan nasihat keuangan. Keputusan terbaik lahir dari angka dan kondisi pribadimu sendiri. Siap menghitung bersama? Hubungi tim Oasis Galactic Land dan minta simulasi cicilan sesuai penghasilanmu.